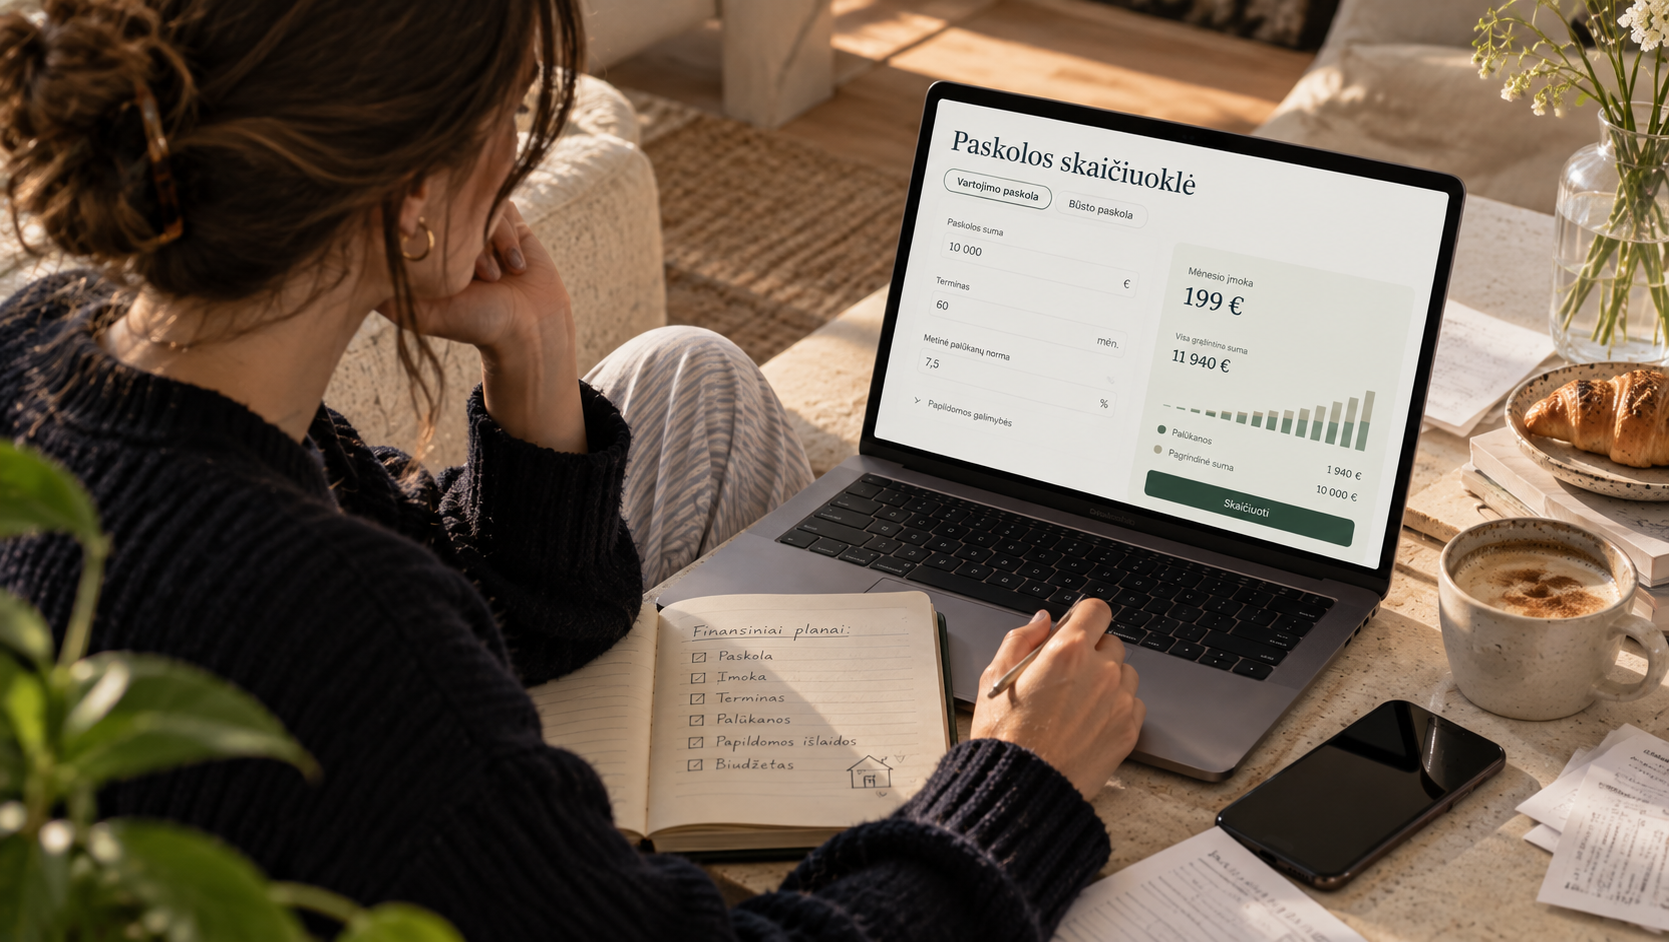
Paskolos skaičiuoklė padeda pamatyti, kaip keistųsi mėnesio įmoka pasirinkus kitą paskolos sumą ar grąžinimo terminą. Ji skirta skirtingiems scenarijams palyginti ir preliminariai įvertinti būsimą įsipareigojimą, o ne patvirtinti, kad kreditas bus suteiktas nurodytomis sąlygomis. Skaičiuoklės rezultatas nėra individualus finansavimo pasiūlymas: prieš priimdamas sprendimą kreditorius įvertina paskolos gavėjo pajamas, jų stabilumą, esamus įsipareigojimus ir kredito istoriją.
Rezultatą lemia ne vien įvesta suma, bet ir konkrečios skaičiuoklės metodika. Paprastai svarbūs paskolos dydis, terminas, palūkanų norma, grąžinimo būdas ir taikomi mokesčiai. Pasirinkus ilgesnį terminą, mėnesio įmoka dažnai sumažėja, tačiau palūkanos mokamos ilgiau, todėl bendra grąžintina suma gali padidėti. Trumpesnis terminas paprastai didina periodinę įmoką, bet gali sumažinti per visą laikotarpį sumokamas palūkanas. Dėl to vienas skaičiavimas retai parodo visą pasirinkimo kainą.
Skirtingų įstaigų skaičiuoklių rezultatai lyginami tik tada, kai naudojamos vienodos prielaidos: ta pati suma, terminas, palūkanų norma ir grąžinimo būdas. Kitaip skirtumą gali lemti ne palankesnė kaina, o kitokie įvesti duomenys ar skaičiavimo metodika.
SAVY skaičiuoklėje vartojimo paskolos atveju pasirenkama suma ir terminas, o būsto paskolos skaičiavimui svarbūs ir turto pirkimo kaina bei pradinis įnašas. Pagal įvestus duomenis pateikiama preliminari įmoka, o būsto paskolos skaičiuoklėje apskaičiuojama ir bendra grąžintina suma. Taip galima palyginti kelis realistiškus variantus ir pamatyti, ką keičia didesnis pradinis įnašas ar trumpesnis terminas.
Būsto paskolos atveju galutinis vertinimas apima ne vien pageidaujamą įmoką. Reikšminga ir įkeičiamo nekilnojamojo turto vertė, nustatoma jį įvertinus; kreditorius ją vertina kartu su paskolos suma ir kitais mokumo duomenimis. Todėl preliminari suma ar įmoka skaičiuoklėje nepakeičia turto vertinimo ir individualios kreditingumo patikros.
Būsto ir vartojimo paskolos skaičiuojamos skirtingai
Perkant būstą, pradinis skaičiavimas remiasi turto pirkimo kaina ir planuojamu pradiniu įnašu: įnašas mažina finansuojamą dalį, o likusi suma padeda orientuotis, kokio dydžio paskolos reikia. Pradinio įnašo dydis įtraukiamas nuo pat pradžių, nes jis keičia skolinamą sumą ir būsimą įmoką. Perkant būstą su SAVY būsto paskola, reikalingas bent 15 proc. pradinis įnašas. Būsto paskolos suma gali būti iki 100 000 Eur, terminas – iki 10 metų, o metinė palūkanų norma – nuo 6 proc.; palūkanos fiksuojamos visam paskolos laikotarpiui. Šie dydžiai apibūdina produkto sąlygas, o ne garantuoja, kad kiekvienam pareiškėjui bus pasiūlyta maksimali suma ar minimali norma.
Vartojimo paskolos skaičiuoklėje pagrindiniai kintamieji yra norima suma ir terminas. Ta pati paskolos suma, paskirstyta ilgesniam laikotarpiui, paprastai sumažina mėnesio įmoką, tačiau palūkanos mokamos ilgiau. SAVY yra tarpusavio skolinimo ir sutelktinio finansavimo platforma, jungianti paskolų gavėjus su investuotojų bendruomene; jos pasiūloje yra vartojimo, būsto, verslo ir nekilnojamojo turto plėtros paskolos. Vartojimo paskolos suma gali būti nuo 300 iki 35 000 Eur, terminas – nuo 3 iki 120 mėnesių, o metinė palūkanų norma – nuo 6 proc. Galutinės sąlygos priklauso nuo kliento finansinės padėties ir kredito istorijos.
Vartojimo paskolai numatytas ir pirmos įmokos atidėjimas iki trijų mėnesių. Atidėjimo laikotarpiu palūkanos toliau skaičiuojamos ir sumokamos kartu su pirmąja įmoka. Taigi atidėjimas pakeičia mokėjimų pradžios grafiką, bet savaime nesumažina paskolos kainos.
Mėnesio įmoka neparodo visos paskolos kainos
Skaičiuojant paskolą, mėnesio įmoka yra tik viena kainos dalis. Vartojimo kredito pasiūlymus lyginant tikrinamas BVKKMN – bendrąją vartojimo kredito kainos metinę normą. Ji apima palūkanas, kreditoriui žinomus mokesčius ir kitas paskolos išlaidas, todėl padeda palyginti pasiūlymus pagal bendrą kainą. Greta BVKKMN vertinama visa grąžintina suma ir atskirai tikrinami vienkartiniai bei mėnesiniai mokesčiai. Palūkanų norma nuo 6 proc. pati savaime neatskleidžia visos kainos, jei papildomai mokami tarpininkavimo ar administravimo mokesčiai.
Tipiniame vartojimo paskolos kainodaros pavyzdyje skolinamasi 5 000 Eur 60 mėnesių terminui, taikant fiksuotą 6 proc. metinę palūkanų normą, 1,40 proc. vienkartinį tarpininkavimo mokestį nuo paskolos sumos ir 0,22 proc. mėnesinį tarpininkavimo mokestį nuo negrąžinto paskolos likučio. Šio pavyzdžio BVKKMN yra 9,64 proc., mėnesio įmoka – 102,92 Eur, o visa grąžintina suma – 6 245,22 Eur. Tai konkretus kainodaros pavyzdys, o ne kiekvienam paskolos gavėjui taikomi įkainiai; individualios sąlygos priklauso nuo finansinės padėties ir kredito istorijos.
Būsto finansavimo biudžete gali būti išlaidų, kurių standartinis skaičiuoklės rodmuo neparodo. Įkeičiamo turto vertinimo, draudimo ar notaro paslaugų mokesčiai tikrinami atskirai ir įtraukiami į bendrą sprendimo kainą. Jei įrankis pateikia tik įmoką, o ne visas su sutartimi susijusias išlaidas, jo rezultatas yra tik dalinis palyginimas.
Įmoka vertinama viso biudžeto kontekste
Įmokos tinkamumas priklauso nuo bendros finansinės padėties, o ne vien nuo to, ar skaičiuoklė ją parodo kaip įmanomą. Būsima įmoka vertinama kartu su jau mokamų paskolų įmokomis, šeimos pajamomis po mokesčių ir būtinomis mėnesio išlaidomis. SAVY būsto paskolos atveju visų finansinių įsipareigojimų mėnesio įmokų suma negali viršyti 40 proc. mėnesio pajamų „į rankas“. Tai konkretaus produkto vertinimo riba, o ne universali rekomendacija namų ūkiui išnaudoti visą šią dalį.
Palyginant pasiūlymus atskiriama fiksuota palūkanų norma nuo kintamos. Jei norma kinta, jos padidėjimas gali pakelti mėnesio įmoką, todėl greta bazinio skaičiavimo modeliuojamas ir didesnių palūkanų scenarijus. Ilgo laikotarpio įsipareigojimą naudinga palyginti ir su atsargesniu pajamų scenarijumi, pavyzdžiui, jei šeimos biudžetas laikinai sumažėtų.
Skaičiuoklėje rodoma didžiausia galima suma nėra finansinis tikslas. Saugesnis orientyras – tokia įmoka, kuri telpa į biudžetą ir po būtinųjų išlaidų palieka atsargos nenumatytiems atvejams. Kelių sumos, termino, palūkanų ir mokesčių scenarijų palyginimas padeda įvertinti, ar įmoka būtų pakeliama ne tik šiandien, bet ir pasikeitus aplinkybėms. Galutines sąlygas vis tiek lemia individualus kreditingumo vertinimas.